Deblock - App bancaria

- 330.00 Recensioni
- 4,6
- Download
- 500.000+
 Analisi di Mobxio
Una nuova app bancaria conquista facilmente la curiosità: la installi, dai un’occhiata all’interfaccia e ti chiedi se meriti davvero un posto fisso sul telefono. Con Deblock il punto, per me, non è quanto sia interessante nei primi minuti, ma se riesca a diventare uno strumento a cui affidarsi con regolarità. È un’app finanziaria gratuita sviluppata da Deblock SAS, pensata per chi vuole gestire il denaro dal telefono senza aggiungere un altro servizio solo per provarlo.
La prima impressione è aiutata da un accesso semplice e da un’identità facile da capire, ma un conto finanziario non si giudica dall’aspetto. Conta se le operazioni quotidiane sono facili da seguire, se l’app entra nelle abitudini senza chiedere attenzione continua e se il suo modo di funzionare si adatta alle esigenze personali. La mia valutazione è quindi prudente: Deblock può essere interessante come punto di partenza, ma la decisione di usarla stabilmente dovrebbe dipendere da ciò che serve davvero al proprio modo di gestire i soldi.
La curiosità iniziale e il primo utilizzo
La prima settimana è il momento in cui si esplora, si cerca di capire dove si trovano le informazioni importanti e si decide se l’app sembra abbastanza chiara da meritare una prova più seria. In questa fase apprezzo soprattutto un’interfaccia che non confonda la gestione del denaro con una sequenza di schermate da decifrare. Per un’app bancaria, la chiarezza non è un dettaglio estetico: riduce il rischio di toccare un comando senza aver capito a cosa serve.
Deblock è classificata nella categoria finanziaria e ha una valutazione media di 4,6, con circa 33 mila valutazioni. Sono segnali di una presenza concreta, non una garanzia che l’esperienza sia giusta per ogni persona. Il numero di giudizi può aiutare a capire che l’app ha attirato interesse, ma non sostituisce la verifica delle proprie necessità: chi cerca una soluzione molto specifica dovrebbe concentrarsi sulle funzioni che userà davvero e sul modo in cui si inseriscono nelle sue abitudini.
Un modo utile per iniziare è non trasferire subito tutta la propria routine finanziaria su un servizio nuovo. Io partirei verificando l’esperienza con calma, osservando quanto è semplice ritrovare le informazioni e capire le azioni disponibili. Se l’app ti sembra intuitiva durante una breve prova, il passo successivo non è necessariamente abbandonare la banca abituale: può essere più sensato capire prima se Deblock risolve un’esigenza concreta che altrimenti resta scomoda.
La distinzione è importante perché molte persone scaricano un’app finanziaria per curiosità e poi si ritrovano con più strumenti da controllare, non con meno. Prima di renderla centrale, chiediti quale attività vuoi semplificare: tenere sotto controllo il denaro dal telefono, provare un servizio bancario differente o affiancare un’altra soluzione. Una risposta precisa evita che la novità iniziale venga scambiata per un motivo sufficiente a cambiare abitudini.
Un test pratico, non una migrazione frettolosa
Per valutare un’app bancaria, trovo utile provarla in situazioni ordinarie invece di limitarmi a esplorare i menu. Per esempio, puoi aprirla quando devi controllare una spesa o verificare una cifra che ti serve per organizzare la giornata. L’obiettivo non è inventare un percorso ideale, ma osservare se le informazioni che cerchi sono facili da individuare e se capisci chiaramente cosa stai facendo.
Il test può essere ancora più utile se lo ripeti in momenti diversi: una volta con calma, un’altra mentre sei fuori casa o hai poco tempo. Così capisci se l’esperienza rimane leggibile quando non puoi dedicarle tutta la tua attenzione. Per un’app che tratta il denaro, la sensazione di orientamento conta più dell’effetto sorpresa: una schermata appariscente può incuriosire, ma un flusso comprensibile è ciò che ti fa tornare.
Deblock risulta gratuita e ha una classificazione PEGI 3, elementi che rendono immediata la valutazione iniziale del download. La gratuità, però, non è il criterio principale per decidere se mantenerla. Il costo più concreto può essere il tempo necessario a imparare un’interfaccia nuova o a controllare un servizio aggiuntivo. Se questo tempo non porta un vantaggio riconoscibile nella gestione quotidiana, l’app rischia di restare una prova passeggera.
Il valore che si vede dopo il primo mese
Superata la fase della novità, cambia la domanda: Deblock ti aiuta a gestire il denaro con più continuità oppure la apri solo per vedere cosa offre? La risposta dipende soprattutto dalla regolarità con cui un’app finanziaria entra nella routine. Se sai già quando e perché consultarla, è più facile giudicarne l’utilità senza confonderla con la curiosità del primo giorno.
Un caso molto concreto è quello di chi controlla le spese prima di fare acquisti non indispensabili. In quel momento, il valore dell’app non sta nel convincerti a spendere o risparmiare, ma nel rendere più facile fermarti un attimo e guardare la situazione. Se Deblock diventa il posto che apri per questo controllo, può occupare un ruolo ricorrente. Se invece devi cercare informazioni senza sapere dove guardare, quel piccolo passaggio può trasformarsi in attrito e farti tornare allo strumento che conosci già.
Un altro uso plausibile è affiancare una banca tradizionale senza sostituirla subito. Questa scelta permette di capire se il nuovo servizio ha una funzione distinta nella tua vita, invece di pretendere che faccia tutto fin dall’inizio. È un approccio particolarmente sensato per chi non vuole modificare in blocco pagamenti, conti e abitudini. Il rovescio della medaglia è che due app comportano più notifiche da interpretare, più accessi e un quadro finanziario potenzialmente più frammentato.
Per capire se l’affiancamento ha senso, stabilisci una regola semplice per te stesso: quale attività controllerai su Deblock e quale continuerà a restare nella tua banca abituale? Se non riesci a distinguerle, rischi di duplicare controlli e di non sapere quale app consultare. Se invece la separazione è chiara, puoi osservare nel tempo se il servizio aggiunge comodità oppure se introduce soltanto un altro passaggio.
Questo tipo di prova aiuta anche a rispondere a una domanda frequente: devo per forza sostituire la mia banca? Non necessariamente. Prima di decidere, conviene capire quale ruolo può avere l’app nel tuo caso e verificare che le funzioni a cui tieni siano adatte alle tue esigenze. Se vuoi concentrare tutto in un unico rapporto bancario, la gestione di più strumenti potrebbe essere una complicazione anziché un vantaggio.
Abitudini che danno valore, e quelle che aggiungono lavoro
La differenza tra uso occasionale e utilità duratura emerge nei piccoli gesti ripetuti. Prova a collegare l’apertura dell’app a un momento che esiste già nella tua routine, come il controllo delle finanze prima di organizzare le spese della settimana. Non serve trasformare la gestione dei soldi in un’attività quotidiana obbligatoria: l’idea è capire se Deblock rende più semplice un controllo che avresti comunque fatto.
Un consiglio meno ovvio è valutare anche il costo dell’attenzione. Se per seguire la tua situazione devi passare continuamente da Deblock a un’altra app, annotare informazioni separate o ricordarti dove hai fatto ogni operazione, il servizio potrebbe non ridurre la fatica complessiva. In quel caso, una banca che già usi o uno strumento più familiare può essere preferibile, anche se la nuova app sembra interessante. La praticità va misurata sull’intero flusso personale, non su una singola schermata.
Per chi divide le spese tra più conti o desidera tenere separati alcuni aspetti della gestione finanziaria, una seconda app può risultare utile solo se la distinzione rimane facile da ricordare. Qui il compromesso è chiaro: separare può dare ordine, ma aumenta il rischio di controllare il posto sbagliato o di dimenticare una verifica. Prima di adottare Deblock come strumento aggiuntivo, definisci una funzione concreta e valuta se la separazione ti semplifica davvero la giornata.
Manutenzione, limiti e possibili fonti di stanchezza
Un’app finanziaria richiede poca manutenzione quando sai cosa controllare, riconosci i passaggi che usi e non devi riaprirla solo per ricordarti come funziona. Richiede invece più energia quando la tua routine dipende da controlli distribuiti su servizi diversi. Per questo, dopo aver provato Deblock, farei un bilancio semplice: quante volte l’hai aperta per una necessità reale e quante soltanto per verificare che ci fosse qualcosa di nuovo?
Non considererei automaticamente negativo un uso poco frequente. Non tutti hanno bisogno di consultare ogni giorno un’app bancaria. Il problema nasce se, proprio quando serve, non ricordi dove trovare l’informazione utile o quale servizio usare. Un modo pratico per evitarlo è scegliere poche attività precise per cui aprire Deblock e rivedere questa scelta dopo un po’. Se il suo ruolo non è chiaro, probabilmente il carico mentale supera il beneficio.
La stanchezza può derivare anche dalla sovrapposizione. Chi ha già una banca con cui si trova bene potrebbe non guadagnare molto aggiungendo un’altra app solo per curiosità. Inoltre, un servizio finanziario nuovo richiede fiducia: è ragionevole prendersi il tempo di capire ciò che si sta usando, senza trasferire subito ogni attività o affidarsi a un’impressione iniziale. Questo non è un difetto specifico di Deblock, ma una considerazione concreta quando si sceglie di gestire denaro attraverso un servizio digitale.
Se hai esigenze bancarie particolari, confronta con attenzione ciò che ti occorre con le funzioni che trovi nell’app prima di considerarla una soluzione completa. Chi desidera un’esperienza molto lineare e ha già un conto tradizionale soddisfacente potrebbe preferire restare con quello. Chi, al contrario, è disposto a testare un’alternativa digitale e a imparare una nuova organizzazione potrebbe trovare più interessante dare a Deblock un ruolo graduale, senza aspettarsi che si adatti automaticamente a ogni abitudine.
A chi può convenire e chi potrebbe preferire altro
La consiglierei soprattutto a chi vuole esplorare un’app finanziaria senza pagare per il download e ha una ragione concreta per sperimentare un modo diverso di seguire il proprio denaro. La base di utenti è ampia: Deblock supera le 500 mila installazioni e ha ricevuto circa 330 recensioni. Questi numeri mostrano che non è una presenza isolata, ma non indicano da soli che sia la scelta migliore per chi cerca funzioni molto specifiche o un unico punto di gestione per ogni esigenza.
Potrebbe invece non essere la scelta giusta per chi non vuole imparare un’altra interfaccia, è soddisfatto del proprio servizio attuale o desidera evitare di distribuire il controllo finanziario su più app. Anche chi preferisce parlare con un operatore o gestire ogni aspetto attraverso canali già consolidati potrebbe sentirsi più a suo agio con un’alternativa tradizionale. In finanza, la familiarità e la chiarezza personale valgono più della voglia di provare una novità.
Il paragone utile non è soltanto tra Deblock e una banca tradizionale, ma tra un’app aggiuntiva e il tempo che serve per mantenerla in ordine. Una banca che già conosci può vincere per continuità; un’app separata può avere senso se ti aiuta a distinguere meglio una parte della gestione. La scelta migliore dipende da quanto questa separazione ti serve, non dall’idea che una soluzione digitale sia sempre più comoda.
La versione attuale è la 6.9.0 e l’app è stata rilasciata il 10 dicembre 2024. Per me, sapere che il prodotto viene proposto come app finanziaria aggiornabile è un motivo per controllare periodicamente che l’esperienza resti adatta alle proprie necessità, non una ragione per attribuirgli funzioni che non si usano. Quando installi una nuova versione, vale la pena verificare che i passaggi importanti per te continuino a essere facili da trovare e che il servizio non abbia complicato la tua routine.
Il verdetto quando passa la novità
Il mio giudizio su Deblock è favorevole con una riserva pratica: può meritare spazio sul telefono se risponde a un’esigenza che senti già, ma non la terrei solo perché è nuova o gratuita. La valutazione di 4,6 e la diffusione raggiunta sono riferimenti utili per capire che molti utenti l’hanno presa in considerazione; la decisione personale, però, dovrebbe dipendere dalla chiarezza dell’uso e dalla fiducia che ti ispira dopo averla provata.
Per stabilire se vale la pena conservarla, scegli un compito preciso, usala in quel contesto per un periodo ragionevole e poi chiediti se ti ha fatto risparmiare passaggi oppure se ha aggiunto controlli. Se la apri spontaneamente perché sai già cosa vuoi verificare, sta trovando un ruolo. Se devi ricordarti di usarla senza un motivo concreto, la curiosità iniziale probabilmente non si è trasformata in valore duraturo.
La scelta migliore è quella che rende più comprensibile la tua gestione del denaro, non quella che aggiunge più applicazioni. Deblock può essere un’alternativa da esplorare per chi è curioso e disposto a costruire una nuova abitudine, mentre chi desidera un rapporto unico, familiare e senza strumenti aggiuntivi potrebbe restare più soddisfatto con la banca che già conosce. Dopo la prima settimana, è la semplicità dei controlli ricorrenti — non l’entusiasmo del download — a decidere se merita di restare.
Domande frequenti su Deblock - App bancaria
Che cos’è Deblock e a cosa serve?
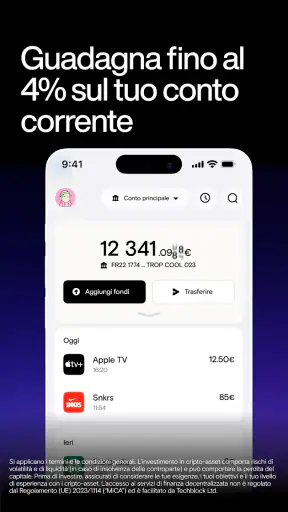
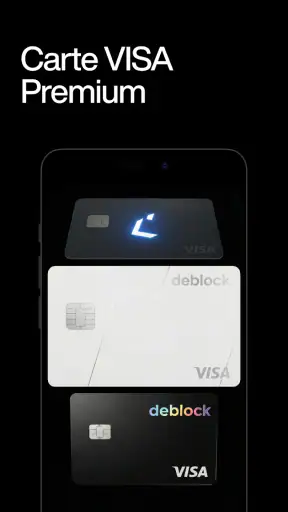
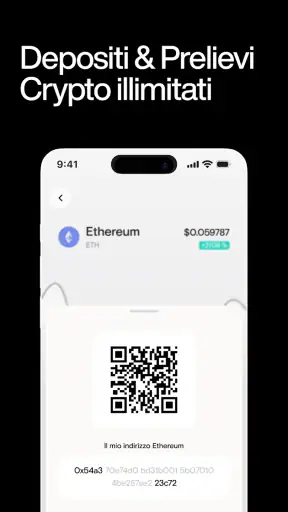
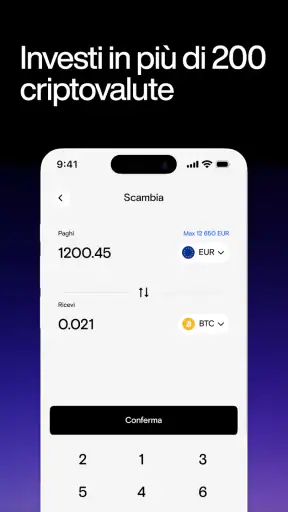
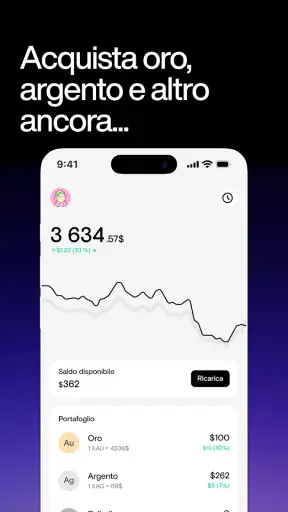
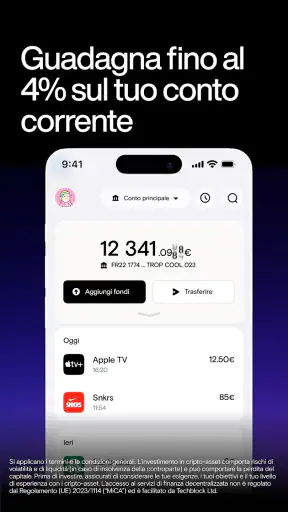
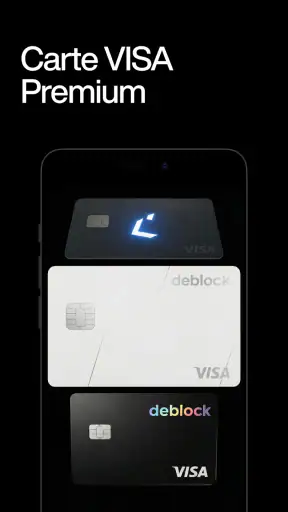
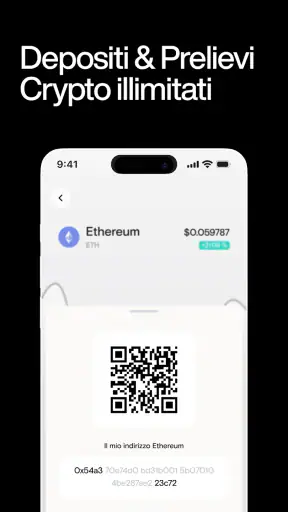
Deblock è un’app finanziaria che combina funzionalità bancarie e strumenti legati alle criptovalute, con l’obiettivo di gestire diverse operazioni da un unico posto. Le opzioni effettivamente disponibili possono dipendere dal Paese, dall’idoneità dell’utente e dalle condizioni aggiornate del servizio. Prima di usarla, controlla nell’app quali funzioni sono attive nella tua area e leggi attentamente le informazioni su commissioni, limiti e caratteristiche dei prodotti.
Come si apre un conto Deblock e quali documenti servono?
Per iniziare, in genere occorre scaricare l’app, registrarsi e completare i passaggi di verifica dell’identità richiesti dal servizio. Potrebbe essere necessario fornire dati personali e un documento valido, oltre a effettuare una verifica tramite foto o video. Requisiti e tempi possono variare in base al Paese e ai controlli applicati. Assicurati di usare dati corretti e consulta l’app per conoscere i documenti accettati prima di avviare la procedura.
Deblock è una banca tradizionale e il denaro depositato è protetto?
Non è prudente considerare Deblock automaticamente equivalente a una banca tradizionale: la natura del conto, gli istituti coinvolti e le protezioni applicabili dipendono dai prodotti e dalle condizioni in vigore. In particolare, denaro in valuta tradizionale e cripto-attività possono essere soggetti a regole e rischi differenti. Prima di depositare fondi, verifica chi presta ciascun servizio, quali garanzie o tutele si applicano e cosa succede in caso di problemi o insolvenza.
Quali costi e commissioni possono esserci usando Deblock?
L’uso dell’app può comportare costi diversi a seconda dell’operazione: per esempio, pagamenti, prelievi, trasferimenti, conversioni di valuta o acquisti e vendite di cripto-attività possono avere condizioni specifiche. Non è possibile presumere che tutte le funzioni siano gratuite o che le tariffe siano uguali in ogni Paese. Prima di confermare una transazione, controlla il riepilogo dei costi mostrato nell’app e consulta il tariffario aggiornato, prestando attenzione anche a limiti e commissioni di terzi.
Deblock è sicura e cosa devo sapere prima di scaricarla?
Come per qualsiasi app finanziaria, la sicurezza dipende sia dalle misure adottate dal servizio sia dalle precauzioni dell’utente. Usa una password robusta, attiva le verifiche di sicurezza disponibili e non condividere codici, credenziali o frasi di recupero; diffida inoltre di link e messaggi non verificati. Prima del download, controlla che l’app provenga dallo store ufficiale e leggi informativa sulla privacy, condizioni d’uso e disponibilità nel tuo Paese. Le cripto-attività, inoltre, possono perdere valore.
I punti di forza di Deblock - App bancaria
Aspetti da tenere a mente su Deblock - App bancaria
Scarica Deblock - App bancaria in un’altra lingua